仮想通貨を法人で購入した場合は、その時点で資産・経費となる形なのか?
期末時点で保有している仮想通貨は時価評価する
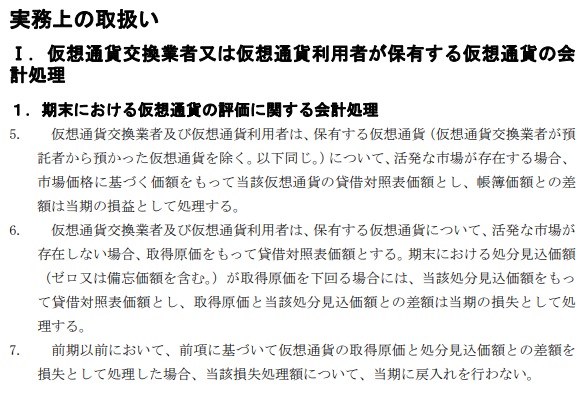
企業会計基準委員会は、期末における仮想通貨の評価は「市場価格に基づく価額をもって貸借対照表価額とする」としています。
そのため、期末時点で保有している仮想通貨は、期末時点の時価で貸借対照表に資産として計上することになります。
仮想通貨は取引所ごとに若干取引価格が異なり、取引価格が24時間変動しているため、「市場価格に基づく価額」をどこの取引所の価格を使うか、また、いつの時点の価格で時価評価するかは判断が難しいところです。
その価格を採用した合理的な説明が必要になると思いますので、顧問税理士や税務署に相談するとよいでしょう。
期末における会計処理の具体例
では、期末における会計処理の具体例について考えてみます。
たとえば、期末時点で100万円分の仮想通貨を保有しており、その時価が110万円の場合は、以下のように会計処理をすると考えられます。
仮想通貨 110万円 / 仮想通貨 100万円
仮想通貨評価益 10万円
そして、税務申告書と一緒に提出する貸借対照表には、資産として「仮想通貨110万円」を計上することになります。
また、仮想通貨評価益10万円はあくまでも会計上の利益であり、実際にはまだ売却していない含み益であるため、法人税の計算上は課税対象にはならないと考えられます。
利益または費用計上するのは売却したとき
仮想通貨を購入したときの手数料は費用として計上できますが、仮想通貨の購入分は法人の費用(経費)とはならない点にご注意ください。
仮想通貨を購入した時点で費用として処理してしまうと、会計上の利益も、税務上の課税所得も正しく計算できなくなってしまいます。
仮想通貨の取引では購入したときは資産計上、そして、売却時に取得原価との差額を利益、または損失(費用)として計上すると覚えておくとよいでしょう。
*続きをお読みになる場合は閲覧キーを取得くださいませ。 *キー入力が出てる場合のみ
-

-
仮想通貨、課税の計算方法・法人税は?
法人税の場合は個人と同じで仮想通貨を売った場合にその時点で法人税が発生するのでしょうか?または法人の場合は決算時などに資...
-
-
三菱UFJ独自通貨MUFGコインが無人レジ店舗で実証実験開始
三菱UFJ銀行グループを傘下に置く三菱UFJフィナンシャルグループが開発を進めているデジタル通貨「MUFGコイン」の実証...
-

-
仮想通貨の法人税の発生・税率・支払うタイミングは?
法人税の場合は個人と同じで仮想通貨を売った場合にその時点で法人税が発生するのでしょうか?または法人の場合は決算時などに資...
-
-
マスターカードがブロックチェーンにより偽造IDに対抗
マスターカードが、身元データ(ID)の保存と確認を行うブロックチェーンシステムの特許申請をしたことを米国特許商標庁(US...
-

-
CENNZ「セントラリティ」特徴と基本
CENNZ(セントラリティ)は今後新しい概念のプラットフォームとして注目されており、その期待感からなのか1月15日のIC...
-
-
ビットフライヤーの保証体制に思う5つの事柄・盗難保障・条件
ビットフライヤーは日本の取引所で始めて日本円の不正出金に対する補填・保証を始めました。その保証に思う事をまとめてみました...
-

-
ビットコインキャッシュが5月15日に予定としてハードフォーク...
ビットコインキャッシュが5月15日に予定としてハードフォークを行なうとしている。ビットコインキャッシュのハードフォークの...
-

-
仮想通貨に設定しているパスワードを忘れた時にとる3つの行動!
仮想通貨の運用には、必ず設定するパスワードですが、ふとした時に忘れる事があります。そんな時にとると良い行動と、事前策を紹...
-
-
BINANCECOINとは?基本情報・特徴・将来性
BINANCECOINは中国の大手仮想通貨取引所である、BINANCEが独自に発行している仮想通貨で、BINANCE内に...
-
-
仮想通貨マイニングによる新しい募金や社会貢献の仕方
募金のあり方について、ブロックチェーンを活用する動きが出てきています。ユニセフがユニークな寄付の仕方として自宅にあるコン...
購入時点で法人の資産となるのかならない場合は購入金額分は経費とし計上を行うのでしょうか?経費とし計上を行った場合は税務署にはどのような申告が必要になるのでしょうか?または資産となる場合はどの時点での資産計算を行えば良いでしょうか?
仮想通貨は購入した時点で資産となる
仮想通貨は購入した時点で経費ではなく、資産として会計処理をすると考えられます。
引用:資金決済法における仮想通貨の会計処理等に関する当面の取扱い(案)|企業会計基準委員会
企業会計基準委員会は「資金決済法における仮想通貨の会計処理等に関する当面の取扱い(案)」において、上図にあるように「仮想通貨を会計上の資産として取り扱い得る」としています。
そのため、仮想通貨を購入した時点では、購入した円換算額をもって「仮想通貨/預け金」のような会計処理を行い、貸借対照表に資産として計上することになるでしょう。