決算時の仮想通貨法人税の会計・勘定科目はどのような記入になるのでしょうか?
仮想通貨売却損益
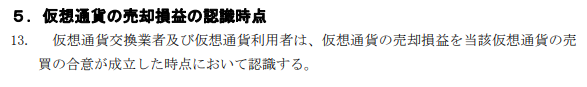
企業会計基準委員会によると、仮想通貨の売却損益は売買の合意が成立した時点において認識するとしています。そのため、仮想通貨を売却した時点で売却益、または売却損を計上するのが適当であると考えられます。
ここでは一例として「仮想通貨売却損益」を挙げていますが、実際の会計処理では利益を「仮想通貨売却益」、損失を「仮想通貨売却損」として、使用する勘定を分けても問題ないでしょう。
そして、法人税法上は期末時点での仮想通貨売却損益がプラスであれば課税されますし、マイナスであれば課税所得がないので課税されず、損失を翌期以降に繰り越すことができます。
仮想通貨評価損益
企業会計基準委員会によると、仮想通貨の売却損益は売買の合意が成立した時点において認識するとしています。そのため、仮想通貨を売却した時点で売却益、または売却損を計上するのが適当であると考えられます。
ここでは一例として「仮想通貨売却損益」を挙げていますが、実際の会計処理では利益を「仮想通貨売却益」、損失を「仮想通貨売却損」として、使用する勘定を分けても問題ないでしょう。
そして、法人税法上は期末時点での仮想通貨売却損益がプラスであれば課税されますし、マイナスであれば課税所得がないので課税されず、損失を翌期以降に繰り越すことができます。
仮想通貨評価損益
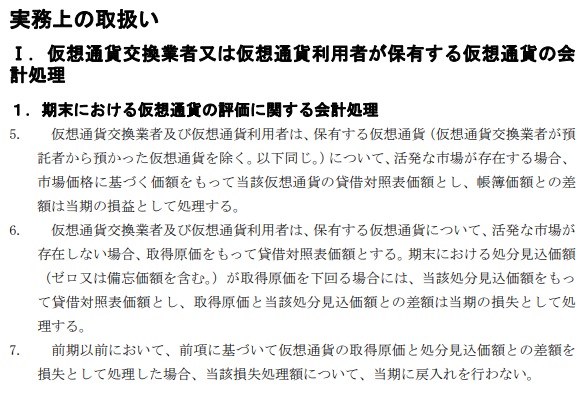
引用:資金決済法における仮想通貨の会計処理等に関する当面の取扱い(案)|企業会計基準委員会
企業会計基準委員会によると、上図にもあるように、期末における仮想通貨の評価は「市場価格に基づく価額をもって貸借対照表価額とする」としています。
そのため会計上は、期末時点で保有する仮想通貨を時価で貸借対照表に計上し、取得原価と時価との差額は「仮想通貨評価損益」として損益計算書に計上します。ただし、所得税においては含み益に課税しないことから、法人税においても同様の取扱いをすると考えられます。
そのため、会計上は「仮想通貨評価損益」を計上しても、実際に売却するまでは評価益に対して法人税が課税される可能性は低いと考えられます。
評価益への課税については、念のため顧問税理士や税務署などにご確認ください。
*続きをお読みになる場合は閲覧キーを取得くださいませ。 *キー入力が出てる場合のみ
-
-
上がる?下がる?仮想通貨のLisk(リスク)の将来価格を予想...
ビットフライヤーに上場されて話題になった、仮想通貨のリスクは一時、価格を上げましたが直ぐに下落し、今は落ち着いて、ゆっく...
-
-
仮想通貨の確定申告で所得から差し引き出来る控除は?
その他、控除が出来る内容を教えてください。住宅ローンなどの他に控除可能なものを教えてほしいです。あればあるだけ良いので複...
-
-
ビットフライヤーで扱っているアルトコインのご紹介
仮想通貨国内取引所の中で最大手のビットフライヤー。これから登録を考えている方もいるのではないでしょうか?今回は実際にどん...
-

-
日本にて世界初ブロックチェーンスマホ発売
今年10月、世界で初めてブロックチェーンスマホが日本にて発売される事が決まりました。発売によってどのような影響、波及をも...
-
-
仮想通貨の確定申告はいくら以上(金額)行えば良いのでしょうか...
現在はサラリーマンですが今後の為に個人事業、法人に関してもお聞き出来ればと思います。申告後はいつ支払う必要があるのでしょ...
-
-
仮想通貨が慈善事業分野においてもブロックチェーン事業の流れ
仮想通貨と言うと投機的な使われ方、投資の一部として見られやすいですが、最近では飲食店での決済サービス、そ...
-
-
ブロックチェーン技術が宇宙開発を促進させる2つの理由
ブロックチェーン技術の活用が宇宙にまで広がるときがやってきます。NASA(アメリカ航空宇宙局)が本格的にブロックチェーン...
-
-
仮想通貨建ての仮想通貨FXがございますが、こちらの場合の収益...
とし税金はFXの収益より算出して支払えば良いでしょうか?良く分からないのですが仮想通貨FXと言うのがありますが、こちらの...
-

-
初心者でも分る簡単な仮想通貨をマイニングをご紹介
仮想通貨もしくはビットコインという言葉を聞いたことない人はほとんどいないのではないでしょうか?2017年は仮想通貨元年と...
-
-
ビットフライヤーの入出金での手数料は高いのか?
2018年に入っても話題の尽きない仮想通貨業界。近々取引を始めようと思っている方もいらっしゃると思います。初めて取引をす...
利益を上げている場合とマイナスになった場合はどのような記入が間違い無いのでしょうか?税務署に提出時に間違いたくないので教えてください。複数ある場合は複数の可能性などを教えて頂ければと思います。
法人で仮想通貨の取引を行う場合の勘定科目は、
基本的には以下の3つを使用することになると考えられます。
●仮想通貨
引用:利用者向けリーフレット|金融庁
2017年4月に施行された「改正資金決済法」において、仮想通貨は、法定通貨と交換できる財産的価値であり、法定通貨ではないと定められています。
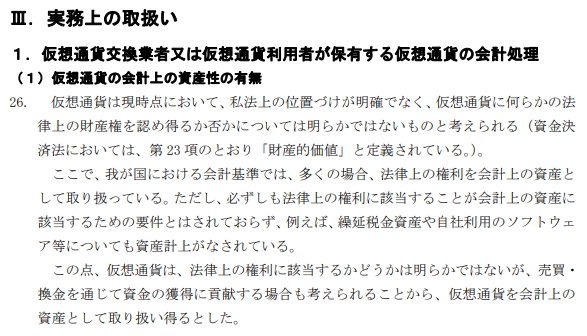
また、企業会計基準委員会の「資金決済法における仮想通貨の会計処理等に関する当面の取扱い(案)」においては、上図にあるように「仮想通貨を会計上の資産として取り扱い得る」と書かれています。
一方で、外国通貨や金融資産、棚卸資産、無形固定資産として会計処理すること適当ではないとして、既存の会計基準を適用しないとも書かれています。
このことから、現状では「仮想通貨」勘定を用いて、資産として貸借対照表に計上することが適当であると考えられます。実際にどのような勘定科目名にするかは税理士などの専門家と相談して決めるとよいと思いますが、基本的には「仮想通貨」で問題ないでしょう。