仮想通貨の法人税法は?どんな法律があるの?
仮想通貨についての法律
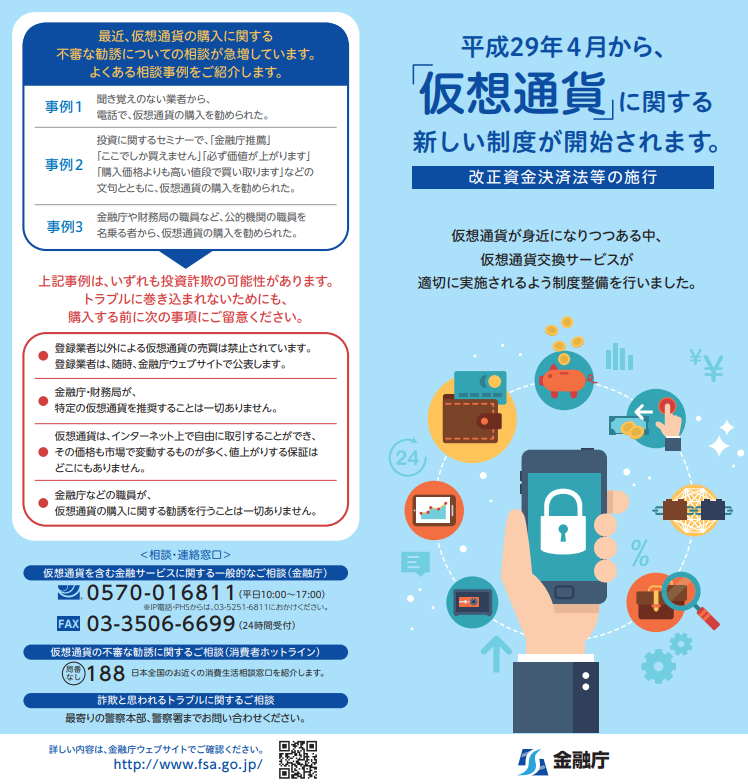
引用:利用者向けリーフレット|金融庁
仮想通貨についての法律には、2017年4月に施行された改正資金決済法(仮想通貨法)があります。

引用:利用者向けリーフレット|金融庁
仮想通貨の定義が明記され、国内で仮想通貨取引所を運営する事業者は「仮想通貨交換業者」として登録が必要になりました。改正資金決済法では、仮想通貨は以下のような性質を持つ財産的価値だと定められています。
法定通貨ではない
このように、仮想通貨は法定通貨ではないことが明記されていることから、税法上は資産として扱われると考えられます。
●FXについての法律
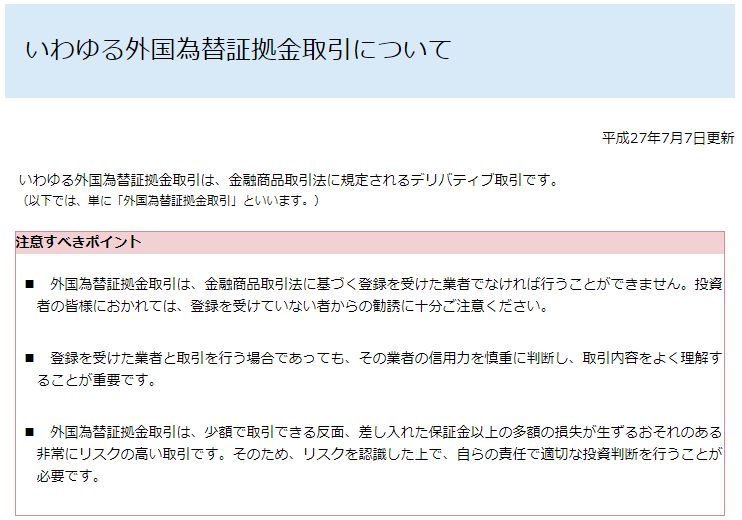
引用:いわゆる外国為替証拠金取引について|金融庁
一方、FX(外国為替証拠金取引)は金融商品取引法が適用され、デリバティブ取引に該当します。また、国内でFXの取引所を運営する事業者は、「金融商品取引業者」としての登録が必要になります。
このように、仮想通貨と比較すると、仮想通貨は資金決済法が適用されるのに対し、FXは金融商品取引法が適用される違いがあります。
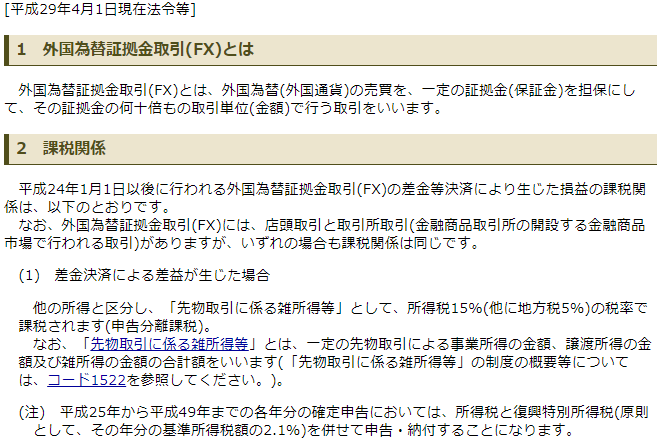
引用:外国為替証拠金取引(FX)の課税関係|所得税|国税庁
また、個人のFXの利益に対する税金は申告分離課税で、税率は一律20.315%(所得税15%、復興特別所得税0.315%、地方税5%)となっています。
法人としてFX取引をする場合の法人税の計算方法は、仮想通貨と大きな違いはありません。しかし、総合課税で最大約55%課税される仮想通貨とは税率が異なることから、法人化するかどうかの判断基準は、仮想通貨とは違ってくるでしょう。
*続きをお読みになる場合は閲覧キーを取得くださいませ。 *キー入力が出てる場合のみ
-
-
仮想通貨ですが海外に在住しており日本国内の取引所を使っていま...
も日本国内ですが、どちらの国で税金を払うのでしょうか。仮想通貨の日本での口座があり、使ってなかったのですが海外に引っ越す...
-
-
XRPが堅調な上昇・リップルが上昇した幾つかの理由
20日に仮想通貨相場は全体的に堅調な推移をしました。ビットコインが90万円を超え、アルトコインは5%以上上昇している銘柄...
-
-
サンフランシスコ連邦準備銀行総裁が仮想通貨の現状に下した2つ...
4月20日に米カルフォルニア州ぺブルビーチのUCバークレイフィッシャーセンターで開催講演会で現サンフランシスコ連邦準備銀...
-
-
仮想通貨界の異端児ぺぺキャッシュの特徴6選・バーンによる価値...
ぺぺキャッシュは日本の取引所であるzaifで取り扱われている仮想通貨ではありますが、他の仮想通貨に比べるとかなりマイナー...
-

-
仮想通貨を法人投資で取引し含み益・含み損・損失が発生した場合...
仮想通貨を取引しており評価が含み損となっておりますが仮想通貨自体を決済せずに償却や決算に計上などは可能なのでしょうか?反...
-
-
仮想通貨が慈善事業分野においてもブロックチェーン事業の流れ
仮想通貨と言うと投機的な使われ方、投資の一部として見られやすいですが、最近では飲食店での決済サービス、そ...
-
-
OmiseGO「オミセゴー」基本と特徴
Omiseは2013年6月に日本人企業家であり、現CEOにである長谷川潤氏らによってタイで創立され、決済サービスなどを取...
-
-
LINEの仮想通貨とブロックチェーン・取引所・ビットコイン決...
大手メッセージアプリであるLINEがここ数ヶ月、仮想通貨取引とそれに関わるブロックチェーン関連会社を設立した事もあり、今...
-
-
中国開催のGlobal Fintech & Blockcha...
4月12日に中国・上海で開催されたブローチェーン・カンファレンス「Global Fintech & Blockchain...
-
-
仮想通貨にて取引し、含み益が出ましたがこの場合の取引方法は
どうなるのでしょうか?例ですが300万円を日本円で持っており、その内100万円を取引所Aにて購入を行いました。100万円...
仮想通貨の取引を法人で行う場合に法人税法は通常の商売と同じ法律になるのでしょうか?また仮想通貨の法律が存在するのでしょうか?法律が無い場合はFXなどと照らし合わせるとどのような形になるのでしょうか?
仮想通貨の法人税法について
仮想通貨の取引を法人で行う場合の法人税法は、通常の商売を行う法人と適用内容に違いはありません。
(注1) 中小法人とは、普通法人のうち各事業年度終了の時において資本金の額若しくは出資金の額が1億円以下であるもの又は資本若しくは出資を有しないものをいいます。ただし、各事業年度終了の時において次の法人に該当するものについては中小法人から除かれます。
引用:法人税の税率|法人税|国税庁
仮想通貨の取引を行う法人は、法人税法において普通法人に該当し、資本金一億円以下で上図の注意書きに該当しない法人は「中小法人」、資本金一億円以上の法人は「大法人(中小法人以外の普通法人)」となります。
そして、大法人と中小法人では、中小法人にのみ「所得金額年800万円以下の部分に対する軽減税率」が適用されるなど、法人税の計算方法に違いがあります。
このように、資本金額によって大法人、中小法人に区分され、その区分に応じて法人税の計算方法に違いがあります。しかし、仮想通貨の取引を行う法人であっても、適用される法人税法の内容は通常の法人と違いはありません。