仮想通貨、課税の計算方法・法人税は?
仮想通貨の利益とその他の利益で扱いに違いはあるのか
法人として仮想通貨以外の事業を行っている場合は、仮想通貨の利益以外にその他の事業の利益もあるでしょう。法人としての利益であれば、仮想通貨の利益とその他の事業の利益に違いはありません。
そのため、すべての利益の合計額から費用を差し引いたものが純利益(課税所得)となり、課税所得に税率を掛けて法人税等の額を計算します。
たとえば、仮想通貨の利益が7,000万円、その他事業の利益が3,000万円で、費用がないと仮定します。すると純利益の合計額1億円(7,000万円+3,000万円)が課税所得となります。
法人として仮想通貨の取引を行う場合、仮想通貨の利益は法人の事業の利益であり、税金を計算するうえでは、その他の事業の利益と違いがないことを理解しておきましょう。
法人税の計算方法の具体例
ここでは、法人税の計算方法の具体例として、下記の場合に法人税等(法人地方税、事業税を含む)が概算でいくらになるかを確認していきましょう。法人税等の税率は約35%とします。
● 仮想通貨の利益:3,000万円
● その他事業の利益:2,000万円
● 仮想通貨の費用:1,000万円
● その他事業の費用:500万円
まずは、法人全体の純利益がいくらになるかを計算していきましょう。
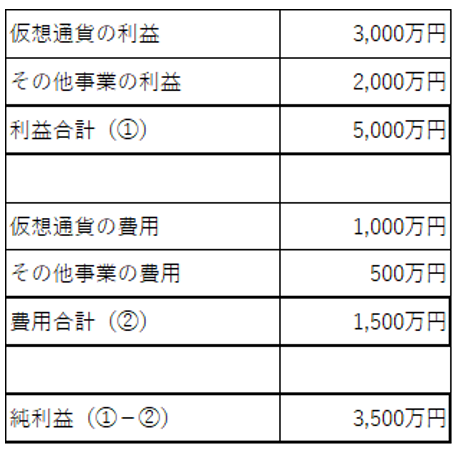
すると、上図のように純利益は3,500万円となります。そして、法人税等は法人全体の純利益に税率を掛けて計算するため、1,225万円(3,500万円×35%)が支払うべき法人税等の額となります。
*続きをお読みになる場合は閲覧キーを取得くださいませ。 *キー入力が出てる場合のみ
-
-
初心者必見!ビットフライヤー利用のメリット
現在、国内仮想通貨取引所にて人気第1位となっているのがビットフライヤーです。仮想通貨取引をして見ようと思われる方はまずビ...
-
-
仮想通貨「DOGECOIN」とは柴犬のロゴがあしらわれたコイ...
DOGECOINは日本人にとって馴染み深い柴犬のロゴがあしらわれたコインとして仮想通貨の中ではよく知られています。 &...
-
-
リップルとイーサリアムVechainの流れ
リップル(XRP)とイーサ(ETH)、そしてヴェチェーン(VET)がそれぞれにいろんな事が起きました。それぞれに起きた事...
-
-
ザイフトークンの特徴と将来性・テックビューロ
国内仮想通貨取引所であるザイフ(Zaif)が取り扱っている仮想通貨の中でザイフトークンと言うのを聞きます。ザイフトークン...
-

-
仮想通貨で確定申告の計算方法はどのような計算方法を行えば良い...
サラリーマン、OLや主婦、学生、個人事業主などに関しても条件が違うのであれば出来る限り詳しくお聞きしたいと思います。確定...
-
-
ビットフライヤーの手数料が高いと感じた時は3つの行動
ビットフライヤーの手数料が高いと感じる時に見直すべき箇所や行動をまとめてみました。実際は他の取引所と比べても大差はありま...
-
-
NAGACOINはフィンテックが行ったICO案件
NAGACOINは既に証券取引所に上場しているフィンテック企業が行ったICO案件で、特にビットコイン界のイエス・キリスト...
-

-
エンターテイメント業界の仮想通貨・エイベックス・トロン・アー...
国内のエンターテイメント業界に影響を与えているエイベックスが仮想通貨関連事業に参入する言う話題が出できました。 &nb...
-

-
仮想通貨がFXや株に比べると税金が高いと思います。なぜでしょ...
FXや株は税金が安いと思いますが昔はFXも高かったと聞いてます。仮想通貨自体は何故に税金が高いのでしょうか?今後、株やF...
-
-
マネックスがコインチェックを買収する理由と2つの注目ポイント
今月3日、マネックス証券で知られるマネックスグループがコインチェックの買収を検討しているというニュースが日経新聞で報じら...
法人税の場合は個人と同じで仮想通貨を売った場合にその時点で法人税が発生するのでしょうか?または法人の場合は決算時などに資産とし計上をする必要があるのでしょうか?その他、アドバイスなどがありましたら教えてください。
想通貨の法人税の発生タイミング
法人税の場合も、個人(所得税)の場合と課税されるタイミングに違いはありません。保有している仮想通貨を売却したときに、購入価格と売却価格の差額が利益として確定して課税対象になります。
仮想通貨の売却に関しては、購入した年度と売却した年度が異なるときには注意が必要です。たとえば、下記のような取引について課税されるタイミングを考えます。
手数料を考慮しなければ、課税所得は200,000円(1,200,000円-1,000,000円)となり、売却されたX2年度に課税されます。X1年度末の時価が1,300,000円となっており、含み益が出ていますが、利益が実現していないため、課税されることはありません。
仮想通貨は売却以外にも、仮想通貨で商品を購入したときや仮想通貨同士の交換時にも、利益が実現したとみなされて課税所得が発生しますが、考え方は売却時と同じで、利益が実現した年度の課税所得になります。
引用:仮想通貨に関する所得の計算方法等について(情報)|国税庁
上図にあるように、国税庁が仮想通貨に関する所得の計算方法等についての情報を開示しています。内容は所得税の確定申告向けですが、法人税においても同じ計算方法が適用されると考えられますので参考にしてください。